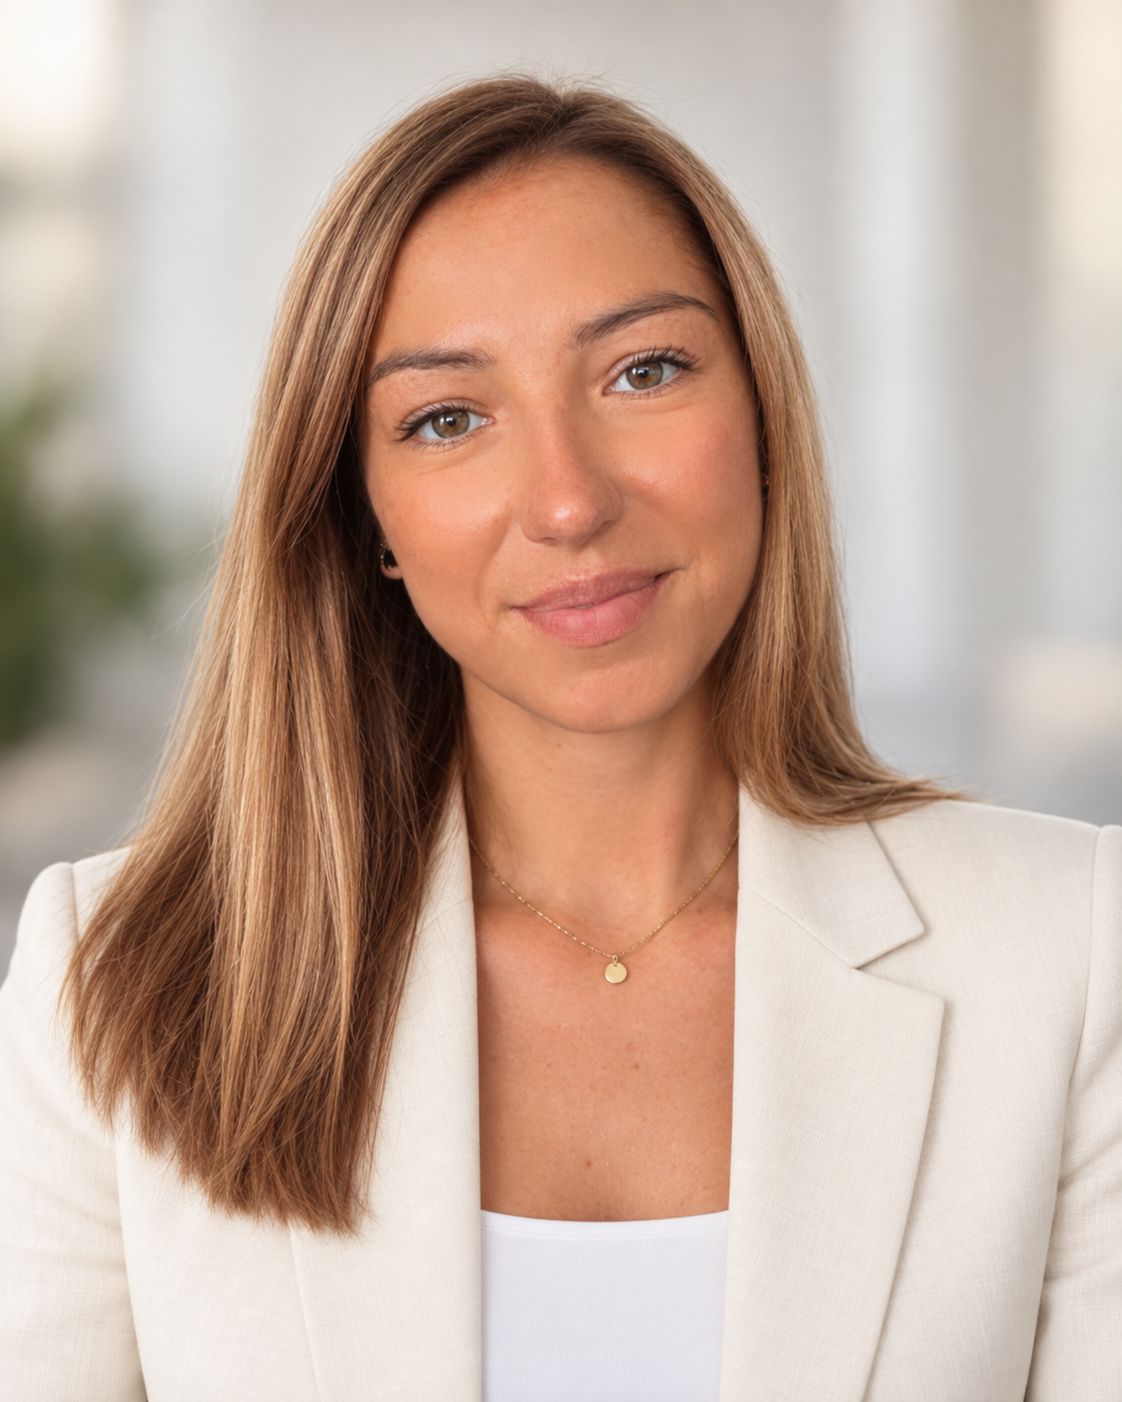
Martyna Gołaszewska

Controlling operacyjny i analizy finansowe

Nie pytaj, czy firma zarabia.
Sprawdź, na czym.

Łączę dane finansowe z tym, co naprawdę dzieje się w sprzedaży i operacji. Pokazuję rentowność usług, produktów, projektów i inwestycji oraz pomagam wdrożyć decyzje, które poprawiają wynik.

30 minut • bez prezentacji sprzedażowej • rozmowa o konkretnym problemie firmy

Martyna Gołaszewska, controlling operacyjny

Sprawdź, na czym

Sześć obszarów, które równolegle kształtują wynik

Model pokazuje typowe miejsca utraty wyniku — nie zastępuje analizy danych Twojej firmy.

Obszar

Cena

Kalkulacja ofertowa nie nadąża za zmianą kosztów — marża znika, zanim projekt się skończy.

Warto sprawdzić

  • Czy cennik był aktualizowany po ostatniej zmianie kosztów?
  • Czy znasz rzeczywistą marżę na każdym kontrakcie, nie tylko średnią?

Obszar

Wolumen

Sprzedaż rośnie ilościowo, ale przy niższej marży niż zakładano — obrót nie przekłada się na wynik.

Warto sprawdzić

  • Czy wiesz, które wolumeny sprzedajesz poniżej progu rentowności?
  • Czy wzrost sprzedaży poprawił wynik, czy tylko obrót?

Obszar

Koszt

Koszty rosną niezauważenie w miejscach, które nie są regularnie kontrolowane.

Warto sprawdzić

  • Kiedy ostatnio porównano koszt rzeczywisty z planowanym na poziomie zlecenia?
  • Czy wiesz, które koszty są stałe, a które faktycznie zmienne?

Obszar

Miks sprzedaży

Rośnie sprzedaż produktów lub usług o niższej marży kosztem tych bardziej rentownych.

Warto sprawdzić

  • Czy znasz marżę na poziomie pojedynczego produktu, nie tylko całej oferty?
  • Czy struktura sprzedaży zmieniła się w ostatnim roku?

Obszar

Zasoby

Zespół i sprzęt są zajęte, ale nie tam, gdzie powstaje wynik.

Warto sprawdzić

  • Czy wiesz, ile czasu pochłaniają nierentowne zlecenia?
  • Czy przestoje są w ogóle mierzone?

Obszar

Proces

Decyzje zapadają za późno, bo dane docierają za późno albo w złej formie.

Warto sprawdzić

  • Czy raport zarządczy prowadzi do decyzji, czy tylko informuje?
  • Kto odpowiada za wdrożenie wniosków z analizy?

Wybierz obszar w modelu powyżej, aby zobaczyć typowy mechanizm utraty wyniku.

Przykłady z pracy

Doświadczenie mierzone problemami, nie liczbą raportów

Przedsiębiorstwo produkcyjne

Gdzie kończy się błąd kalkulacji, a zaczyna nierentowna oferta

Wykonanie kontraktów wymagało rozdzielenia odchyleń wynikających z błędów kalkulacyjnych od realnych strat ekonomicznych.

Efekt

Analiza wskazywała, które odchylenia wynikały z błędu kalkulacji, a które były realnym skutkiem zaniżonej ceny ofertowej.

Mój zakres

  • kalkulacje TKW/CKW i koszt produktu
  • koszty zleceń produkcyjnych, WIP i otwarte zlecenia
  • materiały, roboczo- i maszynogodziny, zapasy oraz wykorzystanie zdolności
  • koszt planowany lub standardowy vs rzeczywisty, odchylenia i rentowność kontraktów

Sposób analizy: na poziomie każdego wyrobu łączyłam kalkulacje kosztowe z rzeczywistymi kosztami bezpośrednimi zleceń produkcyjnych.
Podmiot leczniczy rozliczający świadczenia z NFZ

Wycena i rentowność procedur medycznych

Rozliczenia świadczeń wymagały wiarygodnej wyceny pojedynczej procedury — od katalogu ICD-9 PL, przez zużyte zasoby, po pełny koszt i porównanie z finansowaniem.

Proces wyceny procedury

  1. procedura ICD-9 PL
  2. typowe zużycie materiałów
  3. średni czas pracy grup personelu
  4. leki i wyroby medyczne
  5. diagnostyka i badania
  6. pozostałe koszty świadczenia
  7. pełny koszt procedury
  8. finansowanie NFZ lub przychód
  9. rentowność

Mój zakres

  • katalog procedur i ICD-9 PL
  • typowe zużycie materiałów oraz czas personelu według grup zawodowych
  • jednostkowy i pełny koszt procedury
  • porównanie kosztu z finansowaniem i analiza rentowności

Prywatna klinika medyczna

Wykorzystanie sal operacyjnych poniżej możliwości

Sale operacyjne nie były wykorzystywane efektywnie mimo pełnego grafiku — opóźnienia w rozpoczynaniu zabiegów ograniczały realną przepustowość.

Efekt

Większe obłożenie sal i mniej opóźnień w rozpoczynaniu zabiegów.

Sposób analizy

  • rzeczywiste godziny rozpoczęcia i zakończenia zabiegów
  • wykorzystanie sal i przerwy pomiędzy zabiegami
  • opóźnienia i przepustowość
  • cotygodniowe omawianie KPI z zarządem

Dokapitalizowanie ze środków Ministerstwa Aktywów Państwowych

Projekt o wartości 850 mln zł

Wartość projektu

850 mln zł

Projekt dokapitalizowania ze środków Ministerstwa Aktywów Państwowych.

Moja rola

Specjalista ds. controllingu pełniący funkcję samodzielnego analityka finansowego przy realizacji projektu.

Sposób pracy

Realizowałam zadania controllingowe w ramach gotowego projektu i przyjętych wcześniej założeń. Przygotowywałam raportowanie dla spółek nadrzędnych, zarządów i rad nadzorczych oraz reprezentowałam zakład podczas spotkań ze spółką nadrzędną, Ministerstwem Aktywów Państwowych i Prokuratorią Generalną.

Inne decyzje, które wspierałam

Fast close i rzeczywisty wynik

Raportowałam wynik wymagany przez spółkę matkę na początku kolejnego miesiąca, pracując z estymacjami zamknięcia i ich późniejszym uzgadnianiem z danymi rzeczywistymi. Równoległa ewidencja na kontach zespołu 9 pozwalała zachować czysty widok danych rzeczywistych.

Kompleksowe raportowanie zarządcze

Przygotowywałam miesięczny pakiet zarządczy obejmujący P&L, bilans, cash flow, inwestycje, zatrudnienie i kontrakty. Obejmował analizę planu, wykonania i odchyleń — za miesiąc, narastająco oraz rok do roku.

Model finansowy i decyzje inwestycyjne

Budowałam roczne i wieloletnie modele finansowe łączące P&L, bilans i cash flow, oparte na założeniach operacyjnych, inwestycyjnych i kadrowych. Wspierały m.in. decyzje o nowym szpitalu oraz uruchomieniu nowej produkcji i nowych produktów.

Wybór między realizacją wewnętrzną a outsourcingiem

Analiza kosztów i rentowności wewnętrznego laboratorium dostarczyła zarządowi argumentów ekonomicznych do podjęcia decyzji dotyczącej dalszego modelu prowadzenia tej działalności.

Specjalizacja dla ochrony zdrowia

Standard Rachunku Kosztów, który działa nie tylko na papierze

Problem: wiele placówek ma system SRK, ale niepewne OPK, dane i sposób wyceny procedur.

Efekt: udokumentowany model wyceny, który zespół rozumie i potrafi aktualizować.

Zobacz, jak wspieram wdrożenie SRK →

Oferta

Od diagnozy do działającego systemu zarządzania wynikiem

Najczęstszy wybór

Wdrożenie controllingu operacyjnego

Budowa modelu zarządczego dopasowanego do rzeczywistych procesów firmy — struktura MPK, budżety i modele P&L, bilansu i cash flow, rachunek kosztów, KPI operacyjne oraz rytm raportowania i decyzji.

  • struktura MPK i odpowiedzialności
  • budżetowanie i forecast
  • modele P&L, bilansu i cash flow
Pasuje do:KosztZasoby
Porozmawiaj o wdrożeniu

Mapa wyniku i rentowności

Diagnoza rentowności produktów, usług, procedur, klientów i kontraktów — cena, wolumen, miks i struktura kosztów, próg rentowności, zapasy i kapitał obrotowy, oraz wskazanie najważniejszych driverów wyniku.

Pasuje do:CenaWolumenMiks sprzedaży
Przykład realizacji: Produkcja

Controlling na stałe

Regularne wsparcie zarządu bez budowania pełnego działu controllingu — budżety i forecasty, plan–wykonanie–odchylenie, komentarz zarządczy, cash flow i płynność, oraz bieżące wsparcie właścicieli budżetów i kadry operacyjnej.

Pasuje do:Proces

Analizy strategiczne i inwestycyjne

Business case, modele finansowe P&L–bilans–cash flow i materiały decyzyjne dla inwestycji, CapEx, nowych linii biznesowych, zakładów i produktów, analiz realizacji wewnętrznej lub outsourcingu oraz rentowności kontraktów — ze scenariuszami wspierającymi rekomendację dotyczącą realizacji inwestycji.

Zakres współpracy ustalam po rozmowie o problemie, dostępnych danych i oczekiwanym rezultacie.

Martyna Gołaszewska w jasnej marynarce przy biurku z laptopem

Liczby interesują mnie dopiero wtedy, kiedy prowadzą do decyzji.

Od 2018 roku pracuję z finansami i controllingiem w produkcji, ochronie zdrowia oraz projektach inwestycyjnych. Buduję budżety, forecasty i modele obejmujące P&L, bilans oraz cash flow, a dane księgowe łączę z kosztami produktów, procedur, zleceń i wykorzystywanych zasobów. Wspieram zarządy i kadrę operacyjną w decyzjach dotyczących rentowności, cen, inwestycji, nowych linii biznesowych i organizacji procesów.

FP&A, budżety i forecastycontrolling produkcyjny i koszt produkturentowność, polityka cenowa i próg rentownościmodele P&L, bilansu i cash flowKPI operacyjne i wsparcie zarządów oraz kadry operacyjnejinwestycje, kontrakty i decyzje strategiczne

PRINCE2 Foundation • Collegium AOTMiT – Standard Rachunku Kosztów • praktyczne doświadczenie w wycenie procedur według ICD-9 PL

Zobacz specjalizację dla ochrony zdrowia →

Jeśli raport nie daje odpowiedzi, trzeba zejść poziom niżej.

Podczas pierwszej rozmowy ustalimy, jakiej decyzji dziś nie możesz podjąć, jakich danych potrzebujemy i czy controlling jest właściwym rozwiązaniem problemu.

Umów 30-minutową rozmowę

Jeżeli nie widzę realnego pola do poprawy albo nie jestem właściwą osobą do projektu, powiem to wprost.